Pillar Hub · บัญชี ภาษี CPA ครบในที่เดียว

รับทำบัญชี จดบริษัท และดูแลภาษี

บริการบัญชี ภาษี จดบริษัท จด VAT Virtual Office และคู่มือแก้ปัญหาเร่งด่วน — สำหรับ SME และบริษัทต่างชาติในไทย 4 สาขา ทั่วประเทศ

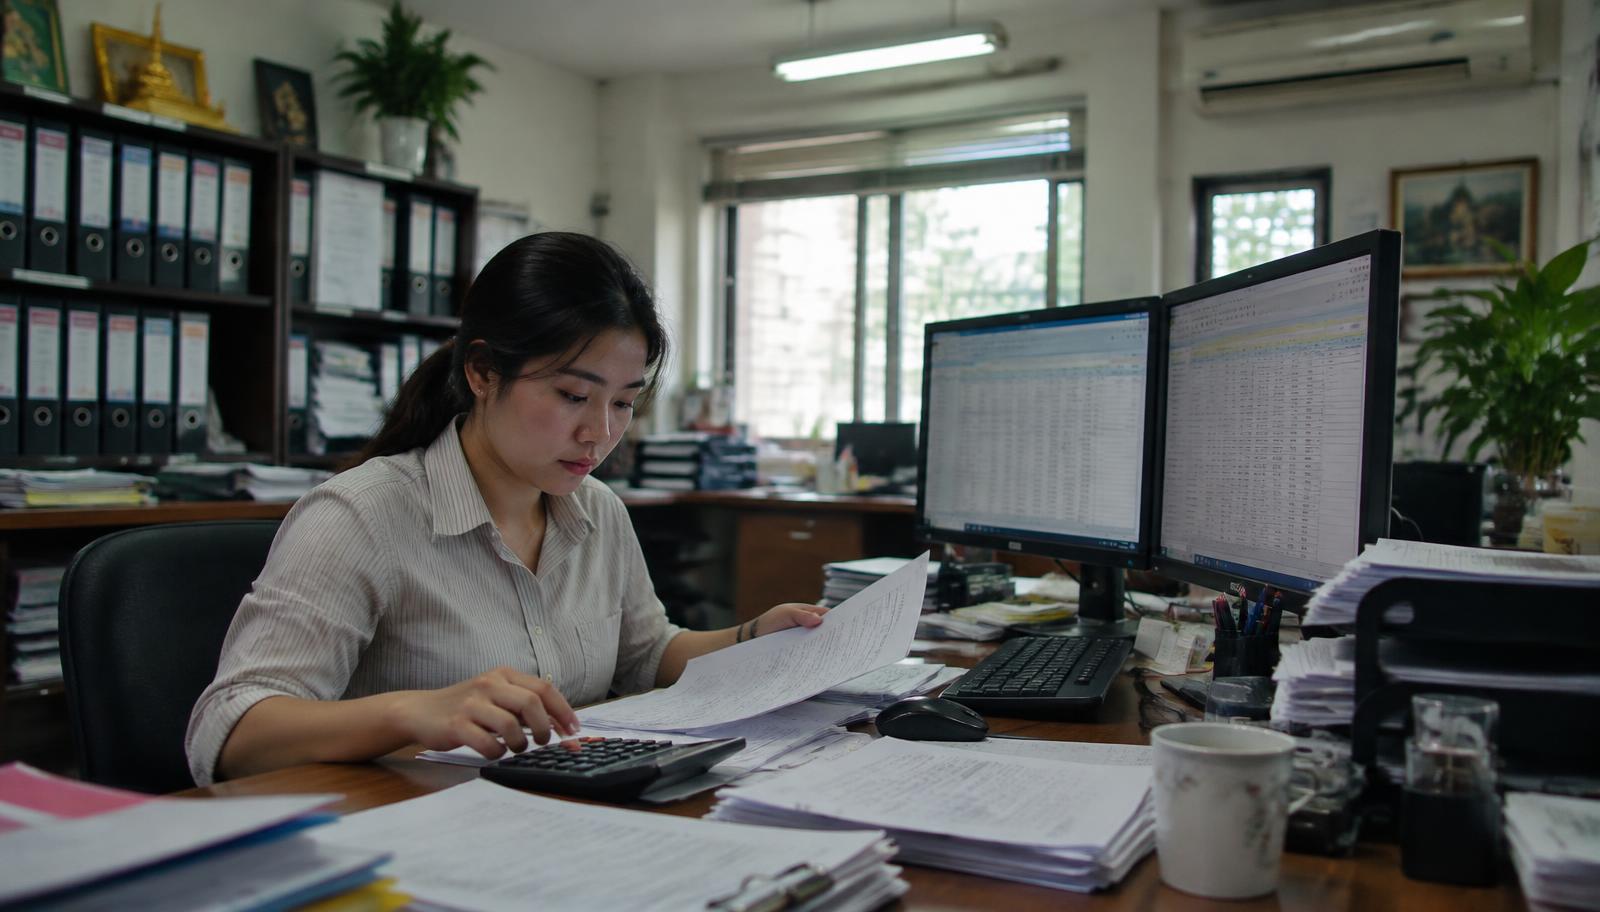
นักบัญชีตรวจงบการเงินและแบบยื่นภาษีของบริษัทบนโต๊ะทำงาน

สรุปย่อ (AI Quick Answer)

Thai Law & Accounting ให้บริการบัญชีและกฎหมายผ่านสำนักงานกรุงเทพฯ ขอนแก่น อุดรธานี และหนองคาย งานจัดทำบัญชี ยื่นภาษี เงินเดือน และปิดงบเริ่มจากเอกสารจริงและข้อตกลง ส่วนงานสอบบัญชีต้องตรวจคุณสมบัติผู้สอบบัญชีและขอบเขตแยกต่างหาก CPD เป็นการพัฒนาความรู้ต่อเนื่อง ไม่ใช่ใบอนุญาตผู้ทำบัญชี

บริการหลัก

เลือกบริการที่ตรงกับปัญหาของคุณ

รับทำบัญชีรายเดือน–รายปี พร้อมวางระบบบัญชี

ทีม CPD ประจำ + CPA รีวิว ครอบคลุมตั้งแต่ผังบัญชี บันทึกรายการ ปิดเดือน ยันงบสิ้นปี

ขอบเขตงานยืนยันก่อนเริ่ม — เริ่มงานและปิดงานรายเดือนตามกำหนดในสัญญาบริการ

อ่านต่อ: รับทำบัญชีรายเดือน–รายปี พร้อมวางระบบบัญชี

รับจดทะเบียนบริษัท หจก. VAT เครื่องหมายการค้า

ตรวจชื่อ ผู้ถือหุ้น และทุนก่อนยื่น พร้อมวางระบบบัญชีหลังจดทะเบียน

ขอบเขตงานยืนยันก่อนเริ่ม — ขึ้นกับความครบถ้วนของเอกสารและการตรวจของนายทะเบียน แจ้งแผนเวลาก่อนเริ่มงาน

อ่านต่อ: รับจดทะเบียนบริษัท หจก. VAT เครื่องหมายการค้า

รับยื่นภาษีทุกประเภท — ภ.ง.ด.50/51/90/91 · VAT · WHT

วางปฏิทินยื่นภาษีรายเดือน–รายปีผ่านระบบ e-Filing ของกรมสรรพากร พร้อมเก็บหลักฐานการยื่น

ขอบเขตงานยืนยันก่อนเริ่ม — รายเดือน ก่อนวันที่ 15 · ประจำปี ภายใน 150 วัน

อ่านต่อ: รับยื่นภาษีทุกประเภท — ภ.ง.ด.50/51/90/91 · VAT · WHT

วางแผนภาษี & ที่ปรึกษาภาษีอากร

ลดภาษีอย่างถูกกฎหมายผ่าน BOI, สิทธิ SME, DTA และโครงสร้างการถือหุ้น

ขอบเขตงานยืนยันก่อนเริ่ม — Diagnostic 7 วัน · Full plan 21 วัน

อ่านต่อ: วางแผนภาษี & ที่ปรึกษาภาษีอากร

รับปิดงบการเงิน · งบเปล่า · ด่วน · ย้อนหลัง

ปิดงบปีปัจจุบันและงบค้างย้อนหลัง โดยประเมินเอกสารที่ขาดก่อนเริ่มงาน

ขอบเขตงานยืนยันก่อนเริ่ม — ขึ้นกับปริมาณรายการและความครบของเอกสาร · วันเสร็จงานจะระบุในหนังสือเสนองานให้ท่านอนุมัติก่อน

อ่านต่อ: รับปิดงบการเงิน · งบเปล่า · ด่วน · ย้อนหลัง

รับตรวจสอบบัญชี (Audit) โดย CPA รับอนุญาต

Audit บริษัทจำกัด PCL มูลนิธิ สมาคม พร้อม Internal Audit

ขอบเขตงานยืนยันก่อนเริ่ม — แจ้งแผนงานตรวจและวันลงนามหลังประเมินขนาดกิจการและความพร้อมของเอกสาร

อ่านต่อ: รับตรวจสอบบัญชี (Audit) โดย CPA รับอนุญาต

รับทำเงินเดือน (Payroll) พร้อมประกันสังคม

ตรวจยอดค่าจ้าง ภาษี และสถานะประกันสังคม พร้อมหลักฐานรายคนตามขอบเขตที่ตกลง

ขอบเขตงานยืนยันก่อนเริ่ม — ตั้งค่าระบบและรอบจ่ายเงินเดือนกำหนดร่วมกัน · ท่านได้รับแผนงานระบุวันที่ให้ตกลงก่อนเริ่มรอบเงินเดือนแรก

อ่านต่อ: รับทำเงินเดือน (Payroll) พร้อมประกันสังคม

วางระบบและใช้โปรแกรมบัญชี Cloud + AI

Express, PEAK, Xero, QuickBooks — เลือกตามธุรกิจ พร้อมเชื่อม POS/e-commerce

ขอบเขตงานยืนยันก่อนเริ่ม — แจ้งกรอบเวลาหลังประเมินเอกสารและขอบเขตงาน

อ่านต่อ: วางระบบและใช้โปรแกรมบัญชี Cloud + AI

บัญชี–ภาษี สำหรับบริษัทต่างชาติ (EN/中文)

บริการเป็นภาษาอังกฤษ/จีน — BOI, Amity, FBL, Transfer Pricing, WHT DTA

ขอบเขตงานยืนยันก่อนเริ่ม — Onboarding 30 วัน · Monthly close วันที่ 15

อ่านต่อ: บัญชี–ภาษี สำหรับบริษัทต่างชาติ (EN/中文)

บัญชีเฉพาะอุตสาหกรรม (Industry-Specialized)

ผังบัญชี KPI และ audit script ที่แตกต่างตามธุรกิจ ไม่ใช่แพ็กเดียวใช้ทุกอย่าง

ขอบเขตงานยืนยันก่อนเริ่ม — กรอบเวลาตั้งระบบแจ้งหลังประเมินความซับซ้อน

อ่านต่อ: บัญชีเฉพาะอุตสาหกรรม (Industry-Specialized)

บัญชี–ภาษีคริปโตและสินทรัพย์ดิจิทัล

รวบรวม on-chain + exchange, คำนวณกำไร/ขาดทุน, ยื่น ภ.ง.ด. ตามแนวทางสรรพากรฉบับใหม่

ขอบเขตงานยืนยันก่อนเริ่ม — แจ้งกรอบเวลาหลังประเมินเอกสารและขอบเขตงาน

อ่านต่อ: บัญชี–ภาษีคริปโตและสินทรัพย์ดิจิทัล

ภาษีเงินได้บุคคลชาวต่างชาติในไทย (Expat Tax)

รับยื่น ภ.ง.ด.90/91, ขอ Tax ID, จัดการ tax resident status, DTA credit และเงินได้จากต่างประเทศ

ขอบเขตงานยืนยันก่อนเริ่ม — แจ้งระยะเวลาหลังได้รับเอกสารเงินได้ครบ และขึ้นกับคิวของสำนักงานสรรพากร

อ่านต่อ: ภาษีเงินได้บุคคลชาวต่างชาติในไทย (Expat Tax)

Virtual CFO — ผู้อำนวยการการเงินแบบเช่าใช้

CFO ระดับซีเนียร์รายเดือน ดูแลกระแสเงินสด, งบประมาณ, KPI, นักลงทุน และ due diligence

ขอบเขตงานยืนยันก่อนเริ่ม — กำหนดเสร็จของเราระบุไว้ในข้อเสนอที่ท่านลงนามรับก่อนเริ่ม

อ่านต่อ: Virtual CFO — ผู้อำนวยการการเงินแบบเช่าใช้

ระบบ e-Tax Invoice & e-Receipt (RD-Ready)

ตั้งค่า, ขึ้นทะเบียน, sign PDF/XML และเชื่อม ERP ให้ยื่นเข้าระบบสรรพากรครบวงจร

ขอบเขตงานยืนยันก่อนเริ่ม — แจ้งกรอบเวลาหลังประเมินเอกสารและขอบเขตงาน

อ่านต่อ: ระบบ e-Tax Invoice & e-Receipt (RD-Ready)

Transfer Pricing รายได้ 200 ล้าน ต้องยื่นแบบรายงานตาม ม.71 ตรี

เตรียม TP disclosure form, local file, master file ให้บริษัทในเครือข้ามพรมแดน

ขอบเขตงานยืนยันก่อนเริ่ม — แจ้งกรอบเวลาหลังประเมินเอกสารและขอบเขตงาน

อ่านต่อ: Transfer Pricing รายได้ 200 ล้าน ต้องยื่นแบบรายงานตาม ม.71 ตรี

รับมือสรรพากรตรวจสอบ + อุทธรณ์ประเมินภาษี

ตรวจหนังสือและกำหนดตอบ เตรียมข้อเท็จจริง และประเมินทางเลือกโต้แย้งตามกฎหมาย

ขอบเขตงานยืนยันก่อนเริ่ม — แผนตอบขึ้นกับประเภทหนังสือ วันรับ กำหนดที่ใช้ และความพร้อมของหลักฐาน ต้องยืนยันหลังตรวจเอกสาร

อ่านต่อ: รับมือสรรพากรตรวจสอบ + อุทธรณ์ประเมินภาษี

Virtual Office ให้เช่า + จดบริษัทและ VAT

ที่อยู่จดทะเบียน ตู้จดหมายส่วนตัว ป้ายบริษัท จดบริษัท จด VAT บัญชีและกฎหมาย One Stop

ขอบเขตงานยืนยันก่อนเริ่ม — เปิดใช้ที่อยู่ได้เร็วเมื่อเอกสารพร้อม · งานจดบริษัทและ VAT วางกำหนดตามคิวหน่วยงาน

อ่านต่อ: Virtual Office ให้เช่า + จดบริษัทและ VAT

ตรวจสอบภายในและวางระบบควบคุมภายใน

ปิดช่องรั่วไหลก่อนที่เงินจะหาย ไม่ใช่หลังจากพบว่าหาย

ขอบเขตงานยืนยันก่อนเริ่ม — แจ้งกรอบเวลาหลังประเมินเอกสารและขอบเขตงาน

อ่านต่อ: ตรวจสอบภายในและวางระบบควบคุมภายใน

Due Diligence คืออะไร ขั้นตอนตรวจการเงินก่อนซื้อกิจการ

รู้ว่ากำไรที่เห็นเป็นกำไรจริงเท่าไร ก่อนจ่ายเงินตามราคานั้น

ขอบเขตงานยืนยันก่อนเริ่ม — แจ้งกรอบเวลาหลังประเมินเอกสารและขอบเขตงาน

อ่านต่อ: Due Diligence คืออะไร ขั้นตอนตรวจการเงินก่อนซื้อกิจการ

ประเมินมูลค่าธุรกิจและทรัพย์สิน เพื่อเจรจาและเพื่อใช้ในคดี

ตัวเลขที่อธิบายได้ทีละบรรทัด ใช้ต่อรองได้ และยืนได้ในชั้นศาล

ขอบเขตงานยืนยันก่อนเริ่ม — แจ้งกรอบเวลาหลังประเมินเอกสารและขอบเขตงาน

อ่านต่อ: ประเมินมูลค่าธุรกิจและทรัพย์สิน เพื่อเจรจาและเพื่อใช้ในคดี

ตรวจสุขภาพภาษี ก่อนสรรพากรเข้าตรวจ

รู้ตัวเลขความเสี่ยงล่วงหน้า ดีกว่ารู้ตอนได้รับหนังสือเชิญพบ

ขอบเขตงานยืนยันก่อนเริ่ม — ระยะเวลาขึ้นกับจำนวนปีบัญชีและความครบของเอกสาร · ผู้ตรวจจะยืนยันวันส่งรายงานผลเป็นหนังสือหลังรับเอกสารครบ

อ่านต่อ: ตรวจสุขภาพภาษี ก่อนสรรพากรเข้าตรวจ

ขอคืนภาษีมูลค่าเพิ่มและปลดล็อกภาษีซื้อค้างสะสม

ตรวจสิทธิและหลักฐานก่อนเลือกยกเครดิตหรือขอคืน

ขอบเขตงานยืนยันก่อนเริ่ม — ประเมินแผนจัดเอกสารหลังตรวจงวดและหลักฐาน · ผลพิจารณาและวันคืนขึ้นกับหน่วยงาน ไม่รับประกัน

อ่านต่อ: ขอคืนภาษีมูลค่าเพิ่มและปลดล็อกภาษีซื้อค้างสะสม

รักษาสิทธิ BOI และงานรายงานตามเงื่อนไขบัตรส่งเสริม

ได้บัตรส่งเสริมเป็นเรื่องหนึ่ง รักษาสิทธิไว้ให้ครบอายุเป็นอีกเรื่อง

ขอบเขตงานยืนยันก่อนเริ่ม — ประเมินแผนหลังตรวจบัตรและเอกสาร กำหนดหน่วยงานใช้ตามรายการจริง ไม่รับประกันระยะเวลาอนุมัติ

อ่านต่อ: รักษาสิทธิ BOI และงานรายงานตามเงื่อนไขบัตรส่งเสริม

ตรวจสอบทุจริตภายในองค์กรและคำนวณความเสียหาย

จับให้ได้เป็นเรื่องหนึ่ง เก็บหลักฐานให้ใช้ในศาลได้เป็นอีกเรื่อง

ขอบเขตงานยืนยันก่อนเริ่ม — ประเมินแผนจากความเร่งด่วน ปริมาณและสภาพข้อมูล งานกู้ดิจิทัลหรือคดีต้องยืนยันแยก ไม่รับประกันระยะเวลาตรวจหรือผลดำเนินการ

อ่านต่อ: ตรวจสอบทุจริตภายในองค์กรและคำนวณความเสียหาย

แปลงงบ TFRS for NPAEs เป็น IFRS ส่งบริษัทแม่ต่างประเทศ

บริษัทแม่ในต่างประเทศอ่านงบตามกรอบของเขา ไม่ใช่กรอบที่บริษัทลูกคุ้นเคย

ขอบเขตงานยืนยันก่อนเริ่ม — แจ้งกรอบเวลาหลังประเมินเอกสารและขอบเขตงาน

อ่านต่อ: แปลงงบ TFRS for NPAEs เป็น IFRS ส่งบริษัทแม่ต่างประเทศ

ภาษีหัก ณ ที่จ่ายสำหรับการจ่ายเงินไปต่างประเทศ

ทุกใบแจ้งหนี้จากต่างประเทศแฝงคำถามภาษีที่ต้องตอบก่อนโอนเงิน

ขอบเขตงานยืนยันก่อนเริ่ม — แจ้งกรอบเวลาหลังประเมินเอกสารและขอบเขตงาน

อ่านต่อ: ภาษีหัก ณ ที่จ่ายสำหรับการจ่ายเงินไปต่างประเทศ

ปรับโครงสร้างหนี้และพลิกฟื้นกิจการก่อนเข้าสู่กระบวนการศาล

เจ้าหนี้ยอมคุยตอนที่ตัวเลขยังอธิบายได้ ไม่ใช่ตอนที่หยุดจ่ายไปแล้วหลายงวด

ขอบเขตงานยืนยันก่อนเริ่ม — แจ้งกรอบเวลาหลังประเมินเอกสารและขอบเขตงาน

อ่านต่อ: ปรับโครงสร้างหนี้และพลิกฟื้นกิจการก่อนเข้าสู่กระบวนการศาล

จัดทำรายงานความยั่งยืนและข้อมูล ESG ที่ผ่านการสอบทานได้

ตัวเลขคาร์บอนที่ไม่มีเอกสารรองรับ คือประโยคที่ผู้สอบทานจะขอให้ตัดออก

ขอบเขตงานยืนยันก่อนเริ่ม — แจ้งกรอบเวลาหลังประเมินเอกสารและขอบเขตงาน

อ่านต่อ: จัดทำรายงานความยั่งยืนและข้อมูล ESG ที่ผ่านการสอบทานได้

เลิกบริษัทและชำระบัญชี

ปิดบริษัทให้จบจริง ทั้งที่กรมพัฒนาธุรกิจการค้าและกรมสรรพากร

ขอบเขตงานยืนยันก่อนเริ่ม — ยืนยันวันส่งมอบเป็นลายลักษณ์อักษรหลังตรวจเอกสาร กำหนดยื่นตามกฎหมายแจ้งไว้ในแผนงาน

อ่านต่อ: เลิกบริษัทและชำระบัญชี

เพิ่มทุนและลดทุนบริษัท

ทุนจดทะเบียนกระทบทั้งวีซ่า ใบอนุญาต และความน่าเชื่อถือ — เปลี่ยนให้ถูกขั้นตอน

ขอบเขตงานยืนยันก่อนเริ่ม — ยืนยันวันส่งมอบเป็นลายลักษณ์อักษรหลังตรวจเอกสาร กำหนดยื่นตามกฎหมายแจ้งไว้ในแผนงาน

อ่านต่อ: เพิ่มทุนและลดทุนบริษัท

เอกสารบัญชีและภาษีสำหรับวีซ่าและใบอนุญาตทำงาน

ตัวเลขในงบ แบบภาษี และประกันสังคมต้องตรงกัน ก่อนยื่นต่อ ตม. และกรมการจัดหางาน

ขอบเขตงานยืนยันก่อนเริ่ม — ยืนยันวันส่งมอบเป็นลายลักษณ์อักษรหลังตรวจเอกสาร กำหนดยื่นตามกฎหมายแจ้งไว้ในแผนงาน

อ่านต่อ: เอกสารบัญชีและภาษีสำหรับวีซ่าและใบอนุญาตทำงาน

ภาษีและบัญชีสำหรับผู้ขายออนไลน์และครีเอเตอร์

ยอดขายบนแพลตฟอร์มและรายได้จากสปอนเซอร์ล้วนเป็นเงินได้ที่ต้องยื่นภาษี

ขอบเขตงานยืนยันก่อนเริ่ม — ยืนยันวันส่งมอบเป็นลายลักษณ์อักษรหลังตรวจเอกสาร กำหนดยื่นตามกฎหมายแจ้งไว้ในแผนงาน

อ่านต่อ: ภาษีและบัญชีสำหรับผู้ขายออนไลน์และครีเอเตอร์

บัญชีและภาษีมูลนิธิและสมาคม

องค์กรไม่แสวงกำไรก็ต้องมีบัญชีที่ตรวจสอบได้และยื่นภาษีบางประเภท

ขอบเขตงานยืนยันก่อนเริ่ม — ยืนยันวันส่งมอบเป็นลายลักษณ์อักษรหลังตรวจเอกสาร กำหนดยื่นตามกฎหมายแจ้งไว้ในแผนงาน

อ่านต่อ: บัญชีและภาษีมูลนิธิและสมาคม

บัญชีร้านอาหาร โรงแรม และที่พัก

เงินสดหน้าร้าน ค่าคอมมิชชันแพลตฟอร์ม และเซอร์วิสชาร์จ ต้องลงบัญชีให้ตรงตั้งแต่วันแรก

ขอบเขตงานยืนยันก่อนเริ่ม — ยืนยันวันส่งมอบเป็นลายลักษณ์อักษรหลังตรวจเอกสาร กำหนดยื่นตามกฎหมายแจ้งไว้ในแผนงาน

อ่านต่อ: บัญชีร้านอาหาร โรงแรม และที่พัก

ทำบัญชีและปิดงบย้อนหลัง

ค้างงบหลายปีแก้ได้ — เริ่มจากปีที่เสี่ยงที่สุดก่อน

ขอบเขตงานยืนยันก่อนเริ่ม — ยืนยันวันส่งมอบเป็นลายลักษณ์อักษรหลังตรวจเอกสาร กำหนดยื่นตามกฎหมายแจ้งไว้ในแผนงาน

อ่านต่อ: ทำบัญชีและปิดงบย้อนหลัง

ภาษีรายได้ค่าเช่าอสังหาริมทรัพย์

ปล่อยเช่าคอนโดหรือบ้าน รายได้ค่าเช่าต้องยื่นภาษีทุกปี ทั้งเจ้าของคนไทยและต่างชาติ

ขอบเขตงานยืนยันก่อนเริ่ม — ยืนยันวันส่งมอบเป็นลายลักษณ์อักษรหลังตรวจเอกสาร กำหนดยื่นตามกฎหมายแจ้งไว้ในแผนงาน

อ่านต่อ: ภาษีรายได้ค่าเช่าอสังหาริมทรัพย์

9 หน้าช่วยแก้ปัญหาเร่งด่วน

โดนสรรพากรตรวจ? ยื่นย้อนหลัง? ปิดบริษัท? เริ่มที่นี่

เปลี่ยนสำนักงานบัญชี ตรวจข้อมูลและวางแผนส่งต่องาน

ตรวจงานเดิม เอกสาร และสิทธิ์เข้าระบบก่อนตกลงวันรับช่วง

แก้ทันที

ยื่นภาษีย้อนหลัง — แยกแบบค้างและแบบแก้ไข

ตรวจงวดที่ค้างและหลักเกณฑ์ขอลดเบี้ยปรับ ผลขึ้นกับการพิจารณาของหน่วยงาน

แก้ทันที

สรรพากรเรียกตรวจ — เตรียมเอกสารและรักษาสิทธิ์

ตรวจประเภทหนังสือ วันนัด และขอบเขตงานกับทีมก่อนตอบหรือมอบอำนาจ

แก้ทันที

งบเปล่า งบด่วน และงบย้อนหลัง — ตรวจเอกสารก่อนปิดงบ

ตรวจสถานะนิติบุคคล งานค้าง และความพร้อมของเอกสารก่อนกำหนดแผนยื่น

แก้ทันที

ค่าปรับสรรพากร — ตรวจฐานคำนวณและเงื่อนไขขอลด

แยกเบี้ยปรับ เงินเพิ่ม และค่าปรับอาญา ก่อนพิจารณาคำร้องตามข้อเท็จจริง

แก้ทันที

บริษัทเปิดใหม่ — วางบัญชีและตรวจหน้าที่ยื่นภาษี

แยกหน้าที่ตามสถานะ VAT การจ่ายเงิน การจ้างงาน และรอบบัญชีจริง

แก้ทันที

ขอใบเสนอราคาบัญชี SME — เตรียมข้อมูลและเทียบขอบเขต

แยกงานประจำ งานปิดงบ และงานเพิ่มเติมให้ชัดก่อนตกลงว่าจ้าง

แก้ทันที

วิธีเลือกสำนักงานบัญชีให้เหมาะกับธุรกิจ

ตรวจผู้รับผิดชอบ คุณสมบัติ และข้อตกลงส่งมอบก่อนว่าจ้าง

แก้ทันที

ปฏิทินภาษี — กำหนดยื่นตามแบบและรอบบัญชี

แยกกำหนดตามกฎหมาย วันหยุด และประกาศขยายเวลาก่อนจัดตารางยื่น

แก้ทันที

20 อุตสาหกรรมเฉพาะทาง

คู่มือบัญชีเฉพาะอุตสาหกรรมของคุณ

บัญชีร้านอาหารและคาเฟ่

ฐาน VAT ของ service charge ราคาเมนู ค่าเช่าร้าน และการปิดยอด POS รายวัน

บัญชี E-commerce & ร้านค้าออนไลน์

กระทบยอด settlement ของแต่ละแพลตฟอร์ม ข้อมูลที่กรมสรรพากรได้รับ และ VAT นำเข้า

บัญชีบริษัท BOI

แยกกิจการได้รับส่งเสริม เพดานยกเว้นภาษีตามบัตร การเฉลี่ยรายจ่าย และเครื่องจักรที่ยกเว้นอากร

บัญชีคลินิกและสถานพยาบาล

VAT ยกเว้นสำหรับการรักษา + WHT แพทย์ + ยาที่ต้องขึ้นทะเบียน

บัญชีธุรกิจก่อสร้างและผู้รับเหมา

รายได้ตามความคืบหน้า เงินประกันผลงาน ภาษีหัก ณ ที่จ่ายค่าจ้างทำของ และ VAT ที่เกิดเมื่อรับชำระ

บัญชีโรงแรมและที่พัก

รายได้ห้องพักและอาหาร ค่าคอมมิชชัน OTA ต่างประเทศ และค่าธรรมเนียมผู้เข้าพักของ อบจ.

บัญชีธุรกิจนำเข้า-ส่งออก

ใบขนสินค้า VAT นำเข้า VAT 0% ส่งออก การคืนอากร และอัตราแลกเปลี่ยนสิ้นรอบ

บัญชีธุรกิจอสังหาริมทรัพย์

ภาษีธุรกิจเฉพาะตาม พ.ร.ฎ.342 ภาษีหัก ณ ที่จ่ายร้อยละ 1 เมื่อโอน และการรับรู้รายได้เมื่อโอนการควบคุม

บัญชีธุรกิจขนส่งและโลจิสติกส์

ยกเว้น VAT การขนส่งในราชอาณาจักร ภาษีหัก ณ ที่จ่ายค่าขนส่งร้อยละ 1 และต้นทุนกองรถ

บัญชีโรงงานและการผลิต

ต้นทุนการผลิตตามมาตรฐานบัญชี สินค้าคงเหลือตามมาตรา 65 ทวิ(6) ค่าเสื่อมเครื่องจักร และสรรพสามิตเฉพาะสินค้าในพิกัด

บัญชีบริษัท IT และซอฟต์แวร์

รายได้ตามภาระที่ต้องปฏิบัติ ค่าบริการต่างประเทศ ภ.พ.36 มาตรา 70 และประเภทเงินได้ของฟรีแลนซ์

ภาษี Influencer ยูทูบเบอร์ รายได้เกิน 1.8 ล้านต้องจด VAT

รายได้ YouTube/TikTok/งานรีวิวแบรนด์ แยกประเภทเงินได้ จด VAT เมื่อเกิน 1.8 ล้าน และเทียบการจดบริษัท

บัญชีคลินิกความงามและ Wellness

Package prepaid + WHT แพทย์ + เครื่อง laser ค่าเสื่อม 5 ปี

บัญชีโรงเรียนและสถาบันการศึกษา

ยกเว้น VAT เฉพาะสถานศึกษาตามกฎหมาย ค่าเล่าเรียนรับล่วงหน้า และรายได้อื่นนอกการสอน

บัญชีสำนักงานทนายและที่ปรึกษา

แยกค่าว่าความที่ยกเว้น VAT ออกจากงานที่ปรึกษา เงินทดรองจ่ายแทนลูกค้า และค่าบริการรับล่วงหน้า

บัญชีมูลนิธิและองค์กรไม่แสวงกำไร

แยกเงินบริจาคทั่วไปกับเงินทุนเฉพาะ ภาษีเงินได้ของมูลนิธิจากรายรับ และเกณฑ์องค์การสาธารณกุศล

บัญชีธุรกิจเกษตรและฟาร์ม

ยกเว้น VAT ผลผลิตเกษตรตามมาตรา 81(1)(ก)–(จ) ขอบเขตสินค้าแปรรูป และการวัดมูลค่าสินทรัพย์ชีวภาพ

บัญชี Freight Forwarder

ฐาน VAT จากส่วนต่างค่าระวาง เงินทดรองจ่ายในนามลูกค้า ภาษีหัก ณ ที่จ่ายงานชิปปิ้ง และค่าบริการตัวแทนต่างประเทศ

บัญชีร้านเสริมสวยและสปา

VAT ของแพ็กเกจที่เกิดเมื่อรับเงิน ค่าคอมมิชชันช่าง ทิปและค่าบริการ และใบอนุญาตสถานประกอบการเพื่อสุขภาพ

บัญชีร้านค้าปลีก

กระทบยอด POS สินค้าขาดจากรายงานที่ถือเป็นการขาย ใบกำกับภาษีอย่างย่อ และค่าธรรมเนียมรับชำระ

ปฏิทินภาษีประจำปี

กำหนดยื่นภาษีทุกประเภทที่ SME ต้องรู้

แบบชื่อรอบกำหนดยื่น (paper)
PP.30ภ.พ.30 — ภาษีมูลค่าเพิ่มทุกเดือนภายในวันที่ 15 ของเดือนถัดไปe-Filing: ประกาศกระทรวงการคลัง (ฉบับที่ 7 และฉบับแก้ไข) ขยาย 8 วันเฉพาะแบบที่ครบกำหนด 1 ก.พ. 2567–31 ม.ค. 2570 และยื่นออนไลน์ตั้งแต่ฉบับปกติ งวดหลังจากนั้นต้องตรวจประกาศต่ออายุก่อนใช้สิทธิ์
PP.36ภ.พ.36 — VAT นำส่งแทนทุกเดือนภายในวันที่ 7 ของเดือนถัดไปe-Filing: ประกาศกระทรวงการคลัง (ฉบับที่ 7 และฉบับแก้ไข) ขยาย 8 วันเฉพาะแบบที่ครบกำหนด 1 ก.พ. 2567–31 ม.ค. 2570 และยื่นออนไลน์ตั้งแต่ฉบับปกติ งวดหลังจากนั้นต้องตรวจประกาศต่ออายุก่อนใช้สิทธิ์
PND.1ภ.ง.ด.1 — หัก ณ ที่จ่ายเงินเดือนทุกเดือนภายในวันที่ 7 ของเดือนถัดไปe-Filing: ประกาศกระทรวงการคลัง (ฉบับที่ 7 และฉบับแก้ไข) ขยาย 8 วันเฉพาะแบบที่ครบกำหนด 1 ก.พ. 2567–31 ม.ค. 2570 และยื่นออนไลน์ตั้งแต่ฉบับปกติ งวดหลังจากนั้นต้องตรวจประกาศต่ออายุก่อนใช้สิทธิ์
PND.3ภ.ง.ด.3 — หัก ณ ที่จ่ายบุคคลทุกเดือนภายในวันที่ 7 ของเดือนถัดไปe-Filing: ประกาศกระทรวงการคลัง (ฉบับที่ 7 และฉบับแก้ไข) ขยาย 8 วันเฉพาะแบบที่ครบกำหนด 1 ก.พ. 2567–31 ม.ค. 2570 และยื่นออนไลน์ตั้งแต่ฉบับปกติ งวดหลังจากนั้นต้องตรวจประกาศต่ออายุก่อนใช้สิทธิ์
PND.53ภ.ง.ด.53 — หัก ณ ที่จ่ายนิติบุคคลทุกเดือนภายในวันที่ 7 ของเดือนถัดไปe-Filing: ประกาศกระทรวงการคลัง (ฉบับที่ 7 และฉบับแก้ไข) ขยาย 8 วันเฉพาะแบบที่ครบกำหนด 1 ก.พ. 2567–31 ม.ค. 2570 และยื่นออนไลน์ตั้งแต่ฉบับปกติ งวดหลังจากนั้นต้องตรวจประกาศต่ออายุก่อนใช้สิทธิ์
PND.54ภ.ง.ด.54 — จ่ายไป non-residentทุกเดือนภายในวันที่ 7 ของเดือนถัดไปe-Filing: ประกาศกระทรวงการคลัง (ฉบับที่ 7 และฉบับแก้ไข) ขยาย 8 วันเฉพาะแบบที่ครบกำหนด 1 ก.พ. 2567–31 ม.ค. 2570 และยื่นออนไลน์ตั้งแต่ฉบับปกติ งวดหลังจากนั้นต้องตรวจประกาศต่ออายุก่อนใช้สิทธิ์
SSOเงินสมทบประกันสังคมทุกเดือนภายในวันที่ 15 ของเดือนถัดไปตรวจช่องทางและประกาศกำหนดส่งของหน่วยงานนั้น ไม่ใช้ส่วนขยายเวลาของกรมสรรพากร
PND.51ภ.ง.ด.51 — ภาษีครึ่งปีปีละครั้งภายใน 2 เดือนนับจากวันสุดท้ายของ 6 เดือนแรกe-Filing: ประกาศกระทรวงการคลัง (ฉบับที่ 7 และฉบับแก้ไข) ขยาย 8 วันเฉพาะแบบที่ครบกำหนด 1 ก.พ. 2567–31 ม.ค. 2570 และยื่นออนไลน์ตั้งแต่ฉบับปกติ งวดหลังจากนั้นต้องตรวจประกาศต่ออายุก่อนใช้สิทธิ์
PND.50ภ.ง.ด.50 — ภาษีนิติบุคคลสิ้นปีปีละครั้งภายใน 150 วันหลังปิดรอบปีบัญชีe-Filing: ประกาศกระทรวงการคลัง (ฉบับที่ 7 และฉบับแก้ไข) ขยาย 8 วันเฉพาะแบบที่ครบกำหนด 1 ก.พ. 2567–31 ม.ค. 2570 และยื่นออนไลน์ตั้งแต่ฉบับปกติ งวดหลังจากนั้นต้องตรวจประกาศต่ออายุก่อนใช้สิทธิ์
DBD-SBCนำส่งงบการเงิน DBD (สบช.3)ปีละครั้งภายใน 1 เดือนหลังวันประชุมผู้ถือหุ้นอนุมัติงบตรวจช่องทางและประกาศกำหนดส่งของหน่วยงานนั้น ไม่ใช้ส่วนขยายเวลาของกรมสรรพากร
PND.90ภ.ง.ด.90 — ภาษีบุคคลมีรายได้อื่นปีละครั้ง31 มีนาคมe-Filing: ประกาศกระทรวงการคลัง (ฉบับที่ 7 และฉบับแก้ไข) ขยาย 8 วันเฉพาะแบบที่ครบกำหนด 1 ก.พ. 2567–31 ม.ค. 2570 และยื่นออนไลน์ตั้งแต่ฉบับปกติ งวดหลังจากนั้นต้องตรวจประกาศต่ออายุก่อนใช้สิทธิ์
PND.91ภ.ง.ด.91 — ภาษีเงินเดือนล้วนปีละครั้ง31 มีนาคมe-Filing: ประกาศกระทรวงการคลัง (ฉบับที่ 7 และฉบับแก้ไข) ขยาย 8 วันเฉพาะแบบที่ครบกำหนด 1 ก.พ. 2567–31 ม.ค. 2570 และยื่นออนไลน์ตั้งแต่ฉบับปกติ งวดหลังจากนั้นต้องตรวจประกาศต่ออายุก่อนใช้สิทธิ์

* กำหนดข้างต้นเป็นกำหนดปกติ ตรวจวันหยุดและประกาศขยายเวลาของแต่ละหน่วยงานตามแบบและงวดจริงก่อนยื่นและชำระ

ทำไมเลือกเรา

ยืนยันผู้รับผิดชอบและคุณสมบัติตามประเภทงาน

ปฏิทินกำหนดยื่นภาษีรายเดือน แจ้งเตือนก่อนครบกำหนด

ทำงานทั้งไทย–อังกฤษ พร้อมส่งรายงาน 2 ภาษา

4 สาขา + Cloud workflow ทั่วประเทศ

FAQ

คำถามที่พบบ่อยเรื่องบัญชีและภาษี

คิดจากปริมาณรายการต่อเดือน การจด VAT จำนวนพนักงานที่ต้องทำเงินเดือน และโปรแกรมบัญชีที่ใช้ เราสรุปขอบเขตแล้วส่งใบเสนอราคาให้ก่อนเริ่มงาน

พร้อมส่งต่องานบัญชีให้มืออาชีพหรือยัง?

ติดต่อขอคำปรึกษาผ่าน LINE โทร หรืออีเมล — ประเมินขอบเขตงานและเสนอราคาก่อนเริ่ม

ติดต่อเรา

การรับโอนบัญชีจากผู้ทำบัญชีรายเดิม

การย้ายผู้ทำบัญชีล้มเหลวเพราะข้อมูลไม่ครบ ไม่ใช่เพราะความสามารถของทีมใหม่ สิ่งที่ต้องได้มาก่อนวันแรกคืองบทดลองล่าสุด ทะเบียนสินทรัพย์ รายละเอียดลูกหนี้เจ้าหนี้คงค้าง สำเนาแบบภาษีที่ยื่นแล้วย้อนหลังหนึ่งปี และรหัสเข้าระบบยื่นภาษีอิเล็กทรอนิกส์

เราตรวจยอดยกมาโดยกระทบยอดภาษีขายภาษีซื้อกับแบบที่ยื่นไว้ กระทบยอดเงินฝากกับสมุดบัญชี และตรวจว่าภาษีหัก ณ ที่จ่ายที่บันทึกไว้มีหนังสือรับรองครบถ้วน ความต่างที่พบจะสรุปให้เจ้าของธุรกิจเห็นก่อนเริ่มบันทึกรายการใหม่

ถ้าพบว่าปีก่อนยังไม่ได้ยื่นหรือยื่นไม่ครบ เราแยกงานส่วนนั้นออกเป็นงานปิดย้อนหลัง พร้อมประเมินเบี้ยปรับเงินเพิ่มตามจริงและลำดับการยื่นที่ลดภาระได้มากที่สุด แทนการรวมเข้ากับงานประจำเดือนซึ่งทำให้ทั้งสองส่วนช้า

รอบภาษีรายเดือนและสิ่งที่ทำให้เสียเบี้ยปรับ

งานรายเดือนของนิติบุคคลไทยมีสามกลุ่มหลัก คือภาษีหัก ณ ที่จ่ายจากการจ่ายเงินในเดือนก่อน ภาษีมูลค่าเพิ่มจากยอดขายและยอดซื้อ และเงินสมทบประกันสังคมของลูกจ้าง แต่ละกลุ่มมีวันครบกำหนดต่างกัน การยื่นผ่านระบบอิเล็กทรอนิกส์ให้เวลาเพิ่มจากการยื่นกระดาษโดยประมาณหนึ่งสัปดาห์

สาเหตุของเบี้ยปรับที่พบบ่อยที่สุดไม่ใช่การลืมยื่น แต่เป็นเอกสารมาถึงทีมบัญชีช้า ใบกำกับภาษีซื้อที่ตกหล่นทำให้ต้องยื่นเพิ่มเติมภายหลัง ส่วนการจ่ายเงินที่ไม่มีหนังสือรับรองการหักภาษีทำให้ผู้รับเงินปฏิเสธยอดในภายหลัง

เราจึงกำหนดวันปิดรับเอกสารของแต่ละเดือนไว้ล่วงหน้า และแจ้งเตือนสองรอบก่อนถึงวันนั้น พร้อมรายการเอกสารที่ยังขาดเป็นรายฉบับ ไม่ใช่การขอ “เอกสารเพิ่ม” แบบรวม ๆ

ปิดงบการเงินรายปีและการตรวจสอบบัญชี

งบการเงินรายปีต้องผ่านผู้สอบบัญชีรับอนุญาต ได้รับอนุมัติจากที่ประชุมผู้ถือหุ้น แล้วจึงนำส่งกรมพัฒนาธุรกิจการค้าและยื่นแบบแสดงรายการภาษีเงินได้นิติบุคคล ลำดับนี้กำหนดว่างานต้องเริ่มตั้งแต่ต้นปีถัดไป ไม่ใช่เดือนสุดท้ายก่อนครบกำหนด

รายการที่ผู้สอบบัญชีถามถึงเสมอคือความมีอยู่ของสินค้าคงเหลือ การตัดค่าเสื่อมราคาให้สอดคล้องกับทะเบียนสินทรัพย์ เงินให้กู้ยืมกรรมการ และรายการกับบุคคลที่เกี่ยวข้องกัน เตรียมสี่เรื่องนี้ไว้ล่วงหน้าช่วยย่นเวลาตรวจสอบได้มาก

สำหรับบริษัทที่ตั้งใหม่หรือยังไม่มีรายได้ หน้าที่ปิดงบและยื่นแบบยังคงอยู่ การเว้นปีใดปีหนึ่งทำให้เกิดค่าปรับและกระทบการขอสินเชื่อหรือใบอนุญาตในอนาคต

วางแผนภาษีที่อยู่ในกรอบกฎหมาย

การวางแผนภาษีที่ใช้ได้จริงเริ่มจากการจัดประเภทรายได้และรายจ่ายให้ตรงกับข้อเท็จจริง ใช้สิทธิลดหย่อนและอัตราพิเศษที่กฎหมายเปิดให้ เช่น สิทธิสำหรับวิสาหกิจขนาดกลางและขนาดย่อม สิทธิตามบัตรส่งเสริมการลงทุน และอนุสัญญาภาษีซ้อนสำหรับการจ่ายเงินออกต่างประเทศ

รายจ่ายที่ถูกปฏิเสธบ่อยที่สุดคือรายจ่ายที่ไม่มีหลักฐานว่าเกี่ยวกับกิจการ รายจ่ายส่วนตัวของผู้ถือหุ้นที่บันทึกเป็นค่าใช้จ่ายบริษัท และค่าใช้จ่ายจากผู้ขายที่ไม่มีหลักฐานการชำระเงินที่ตรวจสอบได้ เราชี้จุดเหล่านี้ตั้งแต่ระหว่างปี ไม่ใช่รอถึงวันปิดงบ

เมื่อถูกเรียกตรวจสอบ สิ่งที่ช่วยได้มากที่สุดคือแฟ้มเอกสารที่เรียงตามแบบที่ยื่นไว้ ทำให้ตอบคำถามเจ้าหน้าที่ได้เป็นรายรายการ ลดการขยายขอบเขตการตรวจไปยังปีอื่น

เงินเดือน ประกันสังคม และงานจ้างพนักงาน

งานเงินเดือนไม่ใช่เพียงการโอนเงิน แต่รวมการคำนวณภาษีเงินได้บุคคลธรรมดาหัก ณ ที่จ่ายรายเดือน เงินสมทบประกันสังคมทั้งฝ่ายนายจ้างและลูกจ้าง กองทุนเงินทดแทน และหนังสือรับรองการหักภาษีที่ต้องออกให้พนักงานเมื่อสิ้นปี

ธุรกิจที่มีลูกจ้างต่างชาติต้องประสานงานเงินเดือนกับใบอนุญาตทำงาน เพราะค่าจ้างที่แจ้งไว้ในเอกสารขออนุญาตต้องสอดคล้องกับที่จ่ายจริงและที่ยื่นภาษี

เราจัดสลิปเงินเดือนและรายงานสรุปให้ผู้บริหารในรูปแบบที่ตรวจได้ พร้อมแยกข้อมูลที่ต้องเก็บเป็นความลับออกจากรายงานที่ใช้ภายในทีม

ขั้นตอนการรับงาน 6 ขั้น

จากการตรวจสถานะกิจการถึงการยื่นงบปีแรกกับเรา

  1. ขั้นที่ 1

    ตรวจสถานะปัจจุบันของกิจการ

    ดูหนังสือรับรอง สถานะจด VAT จำนวนพนักงาน ปริมาณเอกสารต่อเดือน และแบบภาษีที่ยื่นล่าสุด เพื่อรู้ว่ามีงานค้างหรือไม่ก่อนตกลงขอบเขต

  2. ขั้นที่ 2

    กำหนดขอบเขตและปฏิทินกำหนดส่ง

    ระบุงานรายเดือน รายไตรมาส และรายปีที่รับผิดชอบ พร้อมวันปิดรับเอกสารและวันส่งรายงาน ให้ทั้งสองฝ่ายใช้ปฏิทินเดียวกัน

  3. ขั้นที่ 3

    รับโอนข้อมูลและกระทบยอดยกมา

    นำเข้าผังบัญชี ยอดยกมา ทะเบียนสินทรัพย์ และลูกหนี้เจ้าหนี้คงค้าง แล้วกระทบยอดกับแบบภาษีและสมุดเงินฝากก่อนเริ่มบันทึกรายการใหม่

  4. ขั้นที่ 4

    เดินงานรายเดือนและยื่นภาษี

    บันทึกรายการตามเอกสารจริง ยื่นภาษีหัก ณ ที่จ่าย ภาษีมูลค่าเพิ่ม และประกันสังคมภายในกำหนด พร้อมส่งรายงานสรุปให้ผู้บริหารทุกเดือน

  5. ขั้นที่ 5

    ปิดงบและประสานผู้สอบบัญชี

    จัดทำงบการเงิน เตรียมเอกสารที่ผู้สอบบัญชีต้องใช้ ประสานการตรวจ แล้วนำเสนอที่ประชุมผู้ถือหุ้นเพื่ออนุมัติ

  6. ขั้นที่ 6

    ยื่นงบและวางแผนปีถัดไป

    นำส่งงบต่อกรมพัฒนาธุรกิจการค้า ยื่นแบบภาษีเงินได้นิติบุคคล แล้วทบทวนโครงสร้างรายได้รายจ่ายกับสิทธิประโยชน์ที่ใช้ได้ในปีถัดไป

รอบงานบัญชีและภาษี

แต่ละรอบต้องทำอะไร และจุดที่ทำให้เสียเบี้ยปรับ

รอบงานงานที่ต้องทำจุดที่ต้องระวัง
ทุกเดือนภาษีหัก ณ ที่จ่ายจากการจ่ายเงินเดือนก่อน ภาษีมูลค่าเพิ่ม และเงินสมทบประกันสังคมใบกำกับภาษีซื้อที่มาช้าทำให้ต้องยื่นเพิ่มเติมและเสียเงินเพิ่ม
ทุกไตรมาสทบทวนกำไรขาดทุนเทียบงบประมาณ ตรวจลูกหนี้ค้างนาน และประเมินภาระภาษีที่จะเกิดขึ้นลูกหนี้ค้างเกินกำหนดที่ไม่ได้ติดตามจะกลายเป็นหนี้สูญที่หักเป็นรายจ่ายได้ยาก
กลางปียื่นแบบประมาณการกำไรสุทธิครึ่งปีสำหรับนิติบุคคลตามรอบบัญชีประมาณการต่ำกว่าความจริงเกินเกณฑ์ที่กฎหมายกำหนดทำให้เสียเงินเพิ่ม
สิ้นรอบบัญชีตรวจนับสินค้าคงเหลือ ยืนยันยอดกับคู่ค้า ตัดค่าเสื่อมราคา และจัดทำงบการเงินทะเบียนสินทรัพย์ที่ไม่ตรงกับของจริงทำให้ผู้สอบบัญชีตั้งข้อสังเกต
หลังปิดงบจัดประชุมผู้ถือหุ้นอนุมัติงบ นำส่งงบต่อกรมพัฒนาธุรกิจการค้า และยื่นแบบภาษีเงินได้นิติบุคคลการนำส่งงบล่าช้ามีโทษปรับทั้งบริษัทและกรรมการผู้มีอำนาจ
เมื่อมีพนักงานเปลี่ยนแปลงแจ้งเข้าออกประกันสังคม ปรับฐานคำนวณเงินเดือน และออกหนังสือรับรองการหักภาษีการแจ้งเข้าออกล่าช้าทำให้สิทธิรักษาพยาบาลของลูกจ้างขาดช่วง

แผนผังข้อมูลของหน้านี้ ประเทศไทย

ส่วนนี้ระบุพื้นที่ หน่วยงาน และประเภทงานที่หน้านี้ครอบคลุม พร้อมทางเดินต่อไปยังคลัสเตอร์เนื้อหาอื่นของเรา เพื่อให้ทั้งผู้อ่านและระบบผู้ช่วยตรวจสอบขอบเขตและที่มาของคำตอบได้เร็ว

พื้นที่

ประเทศไทย

ISO 3166-2: TH

สำนักงานที่รับผิดชอบ: สาขากรุงเทพฯ โทร 064-2894888

หน่วยงานที่อ้างถึง

  • กรมสรรพากร — ภาษีมูลค่าเพิ่ม ภาษีหัก ณ ที่จ่าย และภาษีเงินได้นิติบุคคล
  • กรมพัฒนาธุรกิจการค้า — จดทะเบียนนิติบุคคลและนำส่งงบการเงิน
  • สำนักงานประกันสังคม — เงินสมทบและการแจ้งเข้าออกลูกจ้าง
  • สภาวิชาชีพบัญชีในพระบรมราชูปถัมภ์ — มาตรฐานการบัญชีและผู้สอบบัญชีรับอนุญาต

ประเภทงานที่ครอบคลุม

  • การรับโอนบัญชีและกระทบยอดยกมา
  • รอบยื่นภาษีรายเดือนและรายปี
  • ปิดงบการเงินและการตรวจสอบบัญชี
  • เงินเดือน ประกันสังคม และลูกจ้างต่างชาติ

อ่านต่อในคลัสเตอร์อื่น

ผู้เขียนและผู้ตรวจทาน

เขียนโดยทีมทนายความและผู้ทำบัญชีที่รับงานประเภทนี้ในสำนักงานของเราเอง แล้วส่งให้ผู้ถือใบอนุญาตในสายเดียวกันตรวจซ้ำก่อนเผยแพร่

  • หุ้นส่วนผู้จัดการ — ตรวจข้อสรุปทางกฎหมายและความเสี่ยงของลูกค้า
  • หัวหน้าฝ่ายบัญชี (ผู้สอบบัญชีรับอนุญาต) — ตรวจวิธีบันทึกบัญชีและงบการเงิน
  • หัวหน้าฝ่ายภาษี — ตรวจฐานภาษี อัตรา และกำหนดเวลายื่นแบบ

คู่มือเจาะลึกจากศูนย์เฉพาะทางในเครือ

สำนักงานของเราแยกศูนย์เฉพาะทางตามประเภทงาน อ่านคู่มือแต่ละหัวข้อได้ที่เว็บไซต์ในเครือด้านล่าง

จ.–ศ. 09:00–18:00ตอบกลับวันทำการ