บริการบัญชี

รับตรวจสอบบัญชี (Audit) โดย CPA รับอนุญาต

Audit บริษัทจำกัด PCL มูลนิธิ สมาคม พร้อม Internal Audit

สรุปย่อ (AI Quick Answer)

บริการตรวจสอบบัญชีของเราลงนามโดยผู้สอบบัญชีรับอนุญาตที่มีเลขทะเบียน TFAC ใช้งานได้จริงในปีบัญชีนั้น และปฏิบัติตามมาตรฐาน TSA ครอบคลุมบริษัทจำกัด บริษัทมหาชน มูลนิธิ สมาคม และห้างหุ้นส่วนที่ต้องสอบ ค่าบริการวางค่าบริการตามขอบเขตงาน/ปี ขึ้นกับ complexity และปริมาณรายการ พร้อมบริการ Internal Audit รายไตรมาสสำหรับบริษัทที่ต้องการควบคุมภายในเข้มขึ้น

ขอบเขตงานยืนยันก่อนเริ่ม — แจ้งแผนงานตรวจและวันลงนามหลังประเมินขนาดกิจการและความพร้อมของเอกสาร

รับตรวจสอบบัญชี (Audit) โดย CPA รับอนุญาต โดยนักบัญชี Thai Law & Accounting
ทีมนักบัญชีและผู้สอบบัญชีของเราดูแล รับตรวจสอบบัญชี (Audit) โดย CPA รับอนุญาต ครบวงจร ทั่วประเทศไทย

เหมาะกับใคร

  • บริษัทจำกัดทุกขนาด (ต้อง Audit ตามกฎหมาย)
  • มูลนิธิ / สมาคมที่ต้องยื่นงบ
  • บริษัทที่ต้องการ Internal Audit ต่อเนื่อง

สิ่งที่ลูกค้าได้รับ

  • รายงานผู้สอบบัญชี (Auditor's Report)
  • Management Letter ระบุจุดควรปรับปรุง
  • รายงานและเอกสารส่งมอบตามข้อตกลง กระดาษทำการของผู้สอบบัญชีไม่ใช่เอกสารลูกค้าทั้งชุด
  • วางแผนลงนามให้ทันประชุมอนุมัติงบภายใน 4 เดือนและยื่น ภ.ง.ด.50 ภายใน 150 วัน

เอกสารที่ต้องเตรียม

  • Trial balance + General ledger
  • Bank confirmation + statement 12 เดือน
  • Fixed asset register + depreciation

ขั้นตอนการทำงาน

กระบวนการ 4 ขั้น

  1. 1

    Planning + Risk Assessment

    ประเมิน risk area และวางแผน sampling

  2. 2

    Fieldwork

    ตรวจ substantive และ compliance ที่สำนักงานลูกค้า

  3. 3

    Review + Sign

    ผู้สอบบัญชีผู้รับผิดชอบสอบทานหลักฐานและพิจารณาความเห็นตามมาตรฐาน ไม่รับประกันความเห็นไม่มีเงื่อนไข

  4. 4

    Delivery + Follow-up

    ส่งรายงานพร้อม management letter

บทวิเคราะห์เชิงลึก

รับตรวจสอบบัญชี (Audit) โดย CPA รับอนุญาต ทำงานจริงอย่างไรตามกฎหมายและมาตรฐานไทย

บริษัทจำกัดในไทยต้องมีผู้สอบบัญชีรับอนุญาตตรวจสอบงบการเงินทุกรอบบัญชีไม่ว่าจะมีรายได้หรือไม่ ความเข้าใจผิดที่ทำให้กิจการเสียเวลาและเสียค่าใช้จ่ายเกินจำเป็นคือคิดว่างานสอบบัญชีเริ่มเมื่อปิดงบเสร็จ หลักฐานที่เก็บตลอดปีช่วยให้ตรวจสอบได้ แต่ไม่กำหนดความเห็นล่วงหน้าและไม่รับประกันเสร็จเร็วหรือไม่มีข้อสังเกต หน้านี้อธิบายว่าผู้สอบบัญชีมองอะไร ขอเอกสารอะไร และกิจการควรเตรียมตัวล่วงหน้าอย่างไร

1. ผู้สอบบัญชีมองความเสี่ยงตรงไหนก่อน

งานตรวจสอบเริ่มจากการทำความเข้าใจธุรกิจแล้วเลือกจุดที่ตัวเลขมีโอกาสผิดพลาดอย่างมีสาระสำคัญ ในกิจการค้าปลีกและบริการ จุดนั้นมักเป็นรายได้และเงินสด ในกิจการผลิตมักเป็นสินค้าคงเหลือและต้นทุน ส่วนกิจการที่มีบริษัทในกลุ่มมักเป็นรายการกับกิจการที่เกี่ยวข้องกัน การรู้ล่วงหน้าว่าตัวเองอยู่กลุ่มไหนช่วยให้เตรียมแฟ้มหลักฐานตรงจุดแทนการเตรียมทุกอย่างเท่ากันหมด

หลักฐานที่มีน้ำหนักที่สุดคือหลักฐานจากภายนอกกิจการ เช่น หนังสือยืนยันยอดจากธนาคาร หนังสือยืนยันยอดลูกหนี้เจ้าหนี้ และเอกสารขนส่งจากผู้ให้บริการภายนอก เอกสารที่กิจการทำขึ้นเองมีน้ำหนักรองลงมา ฉะนั้นการเก็บหลักฐานภายนอกให้ครบตั้งแต่ตอนเกิดรายการจึงลดจำนวนคำถามในการตรวจได้มากกว่าการทำสรุปภายในเพิ่มอีกสิบแผ่น
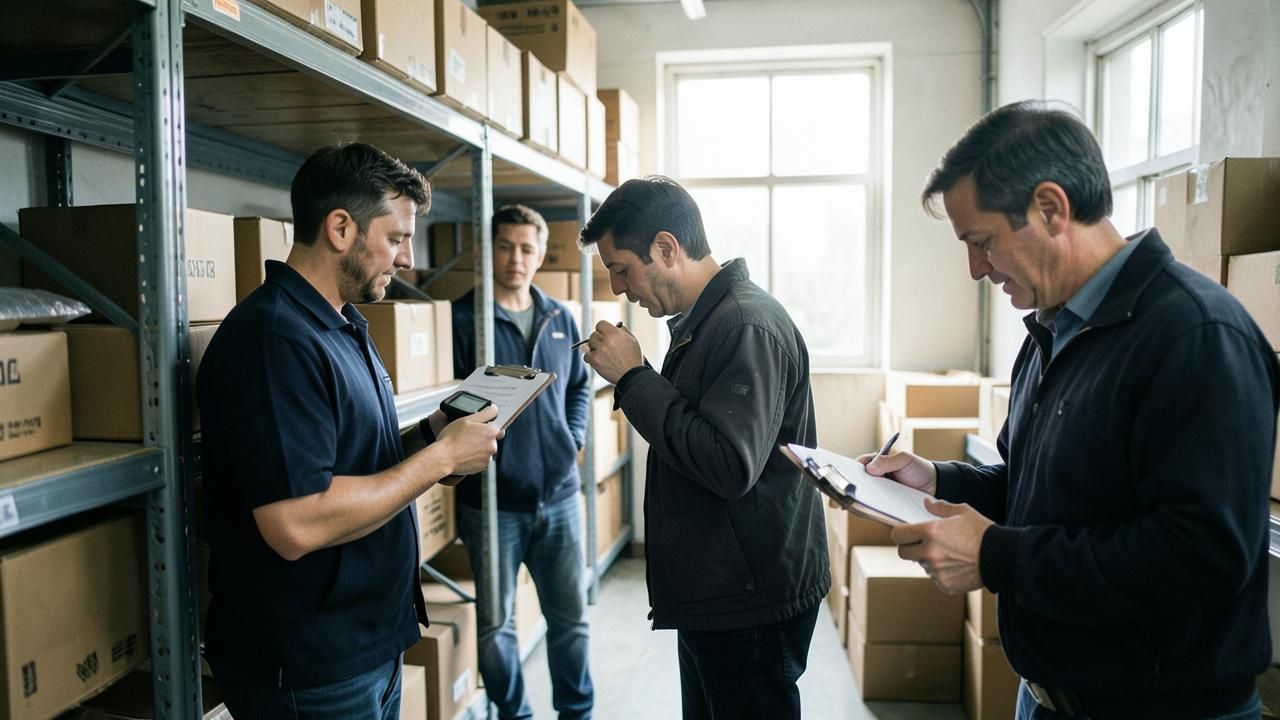
การทำงาน รับตรวจสอบบัญชี (Audit) โดย CPA รับอนุญาต โดยทีมทนายความและนักบัญชีของเรา
ขั้นตอนการทำงานจริงในสำนวน รับตรวจสอบบัญชี (Audit) โดย CPA รับอนุญาต

2. ความเห็นของผู้สอบบัญชีสี่แบบและความหมายต่อกิจการ

ความเห็นแบบไม่มีเงื่อนไขเป็นความเห็นว่างบแสดงข้อมูลถูกต้องตามควรในสาระสำคัญตามกรอบรายงาน ไม่ใช่รับรองว่าปลอดทุจริต ความเห็นมีเงื่อนไขใช้เมื่อการแสดงข้อมูลผิดหรือผลที่อาจเกิดจากขาดหลักฐานมีสาระสำคัญแต่ไม่แผ่กระจาย หากผิดอย่างมีสาระสำคัญและแผ่กระจายอาจเป็นความเห็นว่างบไม่ถูกต้อง ส่วนขาดหลักฐานที่อาจมีผลสำคัญและแผ่กระจายอาจนำไปสู่การไม่แสดงความเห็น ไม่ตัดสินจากจำนวนข้อสังเกต

สาเหตุที่พบบ่อยของความเห็นอย่างมีเงื่อนไขในกิจการขนาดกลางไม่ใช่การตกแต่งตัวเลข แต่เป็นเรื่องเชิงกระบวนการ ได้แก่ ไม่ได้ตรวจนับสินค้าคงเหลือณวันสิ้นรอบ ไม่ได้ส่งหนังสือยืนยันยอดลูกหนี้รายใหญ่ และเงินให้กู้แก่กรรมการที่ไม่มีสัญญา ควรวางแผนหลักฐานล่วงหน้า แต่ผู้สอบบัญชีต้องประเมินความเพียงพอและวิธีทดแทนตามแต่ละเรื่อง ไม่รับประกันว่าการวางแผนจะขจัดข้อจำกัดทั้งหมด

3. ตารางเตรียมงานก่อนวันสิ้นรอบบัญชี

สองเดือนก่อนสิ้นรอบ ควรสอบทานรายการค้างนานในบัญชีลูกหนี้เจ้าหนี้และตัดสินใจว่าจะตั้งค่าเผื่อหรือจำหน่ายออก หนึ่งเดือนก่อนสิ้นรอบ ควรนัดวันตรวจนับสินค้าคงเหลือและแจ้งผู้สอบบัญชีเพื่อเข้าร่วมสังเกตการณ์ ภายในสัปดาห์แรกหลังสิ้นรอบ ควรขอหนังสือยืนยันยอดจากธนาคารทุกบัญชีรวมถึงบัญชีที่ไม่มีการเคลื่อนไหว

งานที่คนมักลืมคือเอกสารเชิงนิติกรรมที่ผู้สอบบัญชีต้องอ่าน ได้แก่ รายงานการประชุมผู้ถือหุ้นและกรรมการของทั้งปี สัญญาเช่าและสัญญากู้ที่ยังมีผล และหนังสือค้ำประกันที่กิจการเป็นผู้ค้ำ เอกสารกลุ่มนี้กระทบการเปิดเผยข้อมูลในหมายเหตุประกอบงบการเงิน ซึ่งเป็นส่วนที่ทำย้อนหลังยากที่สุด

เอกสารและหลักฐานที่ใช้ในงาน รับตรวจสอบบัญชี (Audit) โดย CPA รับอนุญาต
เอกสารและหลักฐานที่ต้องจัดชุดก่อนยื่นต่อหน่วยงาน

โครงสร้างค่าใช้จ่ายจริง

แยกค่าธรรมเนียมราชการกับค่าวิชาชีพให้เห็นชัด

ตัวเลขด้านล่างเป็นช่วงที่พบจริงในงานของสำนักงาน ใช้ประเมินงบก่อนตัดสินใจได้ และเมื่อเปิดสำนวนจริงเราจะออกใบเสนอราคาที่ระบุทุกรายการก่อนเริ่มงาน

รายการค่าธรรมเนียมราชการค่าวิชาชีพของเราหมายเหตุ
สอบบัญชีงบการเงินบริษัทที่ไม่มีรายการเคลื่อนไหวหรือรายได้น้อยตรวจค่าธรรมเนียมหน่วยงานและบทลงโทษจากช่องทางที่ใช้จริง ไม่เหมารวมว่าทุกการยื่นมีค่าธรรมเนียมติดต่อเจ้าหน้าที่เพื่อประเมินเอกสารและขอใบเสนอราคาที่แยกงานจัดทำบัญชี สอบบัญชี และนำส่งยืนยันงานที่รวม ผู้รับผิดชอบ และเอกสารส่งมอบก่อนเริ่ม ไม่รวมทุกงานโดยอัตโนมัติ
สอบบัญชีกิจการซื้อมาขายไปหรือบริการขนาดกลางตรวจค่าธรรมเนียมหน่วยงานและบทลงโทษจากช่องทางที่ใช้จริง ไม่เหมารวมว่าทุกการยื่นมีค่าธรรมเนียมติดต่อเจ้าหน้าที่เพื่อประเมินเอกสารและขอใบเสนอราคาที่แยกงานจัดทำบัญชี สอบบัญชี และนำส่งขึ้นกับปริมาณรายการ จำนวนสาขา และความพร้อมของแฟ้มเอกสาร
สอบบัญชีกิจการผลิตหรือกิจการที่มีบริษัทในกลุ่มตรวจค่าธรรมเนียมหน่วยงานและบทลงโทษจากช่องทางที่ใช้จริง ไม่เหมารวมว่าทุกการยื่นมีค่าธรรมเนียมติดต่อเจ้าหน้าที่เพื่อประเมินเอกสารและขอใบเสนอราคาที่แยกงานจัดทำบัญชี สอบบัญชี และนำส่งยืนยันงานที่รวม ผู้รับผิดชอบ และเอกสารส่งมอบก่อนเริ่ม ไม่รวมทุกงานโดยอัตโนมัติ

กรณีศึกษาย่อ

งานจริงที่สำนักงานเคยทำ (ไม่ระบุตัวบุคคล)

รายละเอียดถูกปรับให้ไม่ระบุตัวบุคคลตามหน้าที่รักษาความลับของทนายความ ผลของแต่ละคดีขึ้นกับข้อเท็จจริงเฉพาะเรื่อง

โรงงานที่เกือบได้ความเห็นอย่างมีเงื่อนไขเพราะไม่ได้ตรวจนับ

สถานการณ์
สินค้าคงเหลือคิดเป็นสัดส่วนใหญ่ของสินทรัพย์ แต่ไม่มีการตรวจนับณวันสิ้นรอบสองปีติดกัน
สิ่งที่เราทำ
เราจัดตรวจนับย้อนหลังพร้อมสอบทานการเคลื่อนไหวจากวันนับถึงวันสิ้นรอบ และทำเอกสารขั้นตอนการนับไว้ใช้ปีต่อไป
ผลที่ได้
ตัวอย่างนี้แสดงวิธีจัดหลักฐานการเคลื่อนไหว ไม่ใช่ผลคดีลูกค้าที่ยืนยัน ผู้สอบบัญชีต้องประเมินว่าการนับภายหลังและหลักฐานทดแทนเพียงพอหรือไม่

ธุรกิจครอบครัวที่มีเงินให้กรรมการกู้โดยไม่มีสัญญา

สถานการณ์
ยอดเงินให้กู้เพิ่มขึ้นทุกปีโดยไม่มีสัญญา ไม่มีอัตราดอกเบี้ย และไม่มีมติที่ประชุม
สิ่งที่เราทำ
รวบรวมหลักฐานวันที่จ่ายและข้อตกลงเดิม หากทำบันทึกหรือมติใหม่ให้ระบุวันจริงและแยกข้อเท็จจริงย้อนหลังจากการอนุมัติปัจจุบัน ไม่ย้อนวันที่สัญญาหรือสร้างหลักฐานที่ไม่เคยมี
ผลที่ได้
ตัวอย่างใช้แยกยอดและเงื่อนไขเพื่อพิจารณา ไม่รับประกันปิดข้อสังเกต และเอกสารใหม่ไม่ลบภาระบัญชีหรือภาษีย้อนหลัง

เกณฑ์ตัดสินใจ

ควรเริ่มตอนไหน และตอนไหนที่รอได้

รอบบัญชีจะสิ้นสุดในอีกสองเดือน

เริ่มสอบทานรายการค้างนานและนัดวันตรวจนับทันที เพราะสองเรื่องนี้ทำย้อนหลังไม่ได้

ธนาคารขอดูงบการเงินเพื่อพิจารณาวงเงิน

ตรวจก่อนว่ามีข้อสังเกตของผู้สอบบัญชีค้างอยู่หรือไม่ และเตรียมคำอธิบายไปพร้อมงบ

เปลี่ยนผู้สอบบัญชีรายใหม่

ส่งงบปีก่อนพร้อมกระดาษทำการปิดบัญชีให้ผู้สอบบัญชีรายใหม่ล่วงหน้า เพื่อลดเวลาทำความเข้าใจยอดยกมา

กิจการยังไม่มีรายการเคลื่อนไหวเลยทั้งปี

ยังต้องสอบบัญชีและนำส่งงบตามกำหนด การเว้นปีทำให้มีค่าปรับสะสมและปิดบริษัทยากขึ้นในอนาคต

ส่งงบการเงินปีล่าสุดกับรายชื่อบัญชีที่มียอดค้างนานมาให้เรา เราจะบอกได้ว่าปีนี้มีความเสี่ยงถูกตั้งข้อสังเกตเรื่องใด และต้องเตรียมอะไรก่อนวันสิ้นรอบบัญชี

สอบถามทีมงาน

รายการเอกสารแบบละเอียด

เอกสารแต่ละฉบับ ออกโดยใคร ต้องรับรองไหม อายุเท่าไร

ถ้าไม่อยากตรวจเอกสารเอง ส่งรายการที่มีอยู่มาให้เรา ทีมงานประสบการณ์ยาวนานจะไล่ทีละฉบับและแจ้งกลับว่าขาดอะไร

เอกสารหน่วยงานผู้ออกการรับรอง/แปลอายุเอกสาร
งบการเงินฉบับร่างพร้อมหมายเหตุประกอบผู้ทำบัญชีของบริษัทต้องลงชื่อโดยผู้ทำบัญชีที่ขึ้นทะเบียน และกรรมการผู้มีอำนาจตกลงวันส่งตามแผนตรวจและกำหนดประชุม ไม่ใช่เส้นตาย 60–90 วันที่ใช้ทุกกิจการ
หนังสือยืนยันยอดธนาคารและวงเงินสินเชื่อธนาคารต้องส่งตรงถึงผู้สอบบัญชี ไม่ผ่านมือบริษัทยืนยัน ณ วันสิ้นรอบบัญชี
รายงานการนับสินค้าคงเหลือและกระดาษทำการต้นทุนบริษัทต้องมีผู้ควบคุมการนับลงชื่อ และแสดงผลต่างพร้อมคำอธิบายใช้ผลนับที่ใกล้วันสิ้นรอบบัญชีที่สุด
สัญญาสำคัญ เช่น สัญญาเช่า สัญญากู้ และสัญญากับลูกค้ารายใหญ่คู่สัญญาสัญญาบางประเภทต้องติดอากรแสตมป์ ผู้สอบบัญชีมักตรวจจุดนี้ครอบคลุมทั้งรอบบัญชีที่ตรวจสอบ
หนังสือรับรองของผู้บริหารต่อผู้สอบบัญชีกรรมการผู้มีอำนาจลงวันที่ใกล้วันรายงานเท่าที่ทำได้ แต่ไม่หลังวันรายงาน และครอบคลุมงวดที่ตรวจใช้เฉพาะรอบบัญชีนั้น

ไทม์ไลน์จริง

ใครทำอะไร ในขั้นไหน ใช้เวลาประมาณเท่าไร

  1. 1. วางแผนการตรวจสอบและประเมินความเสี่ยง

    ขึ้นกับหน่วยงานประเมินตามเอกสารและแผนที่ตกลง

    ผู้สอบบัญชีจะเลือกจุดตรวจตามความเสี่ยง เช่น รายได้ สินค้าคงเหลือ และรายการกับบุคคลที่เกี่ยวข้องกัน จึงควรเตรียมเอกสารสามหมวดนี้ก่อน

  2. 2. บริษัทส่งเอกสารตามรายการที่ขอ

    ลูกค้าจัดเตรียมประเมินตามเอกสารและแผนที่ตกลง

    รวบรวมหลักฐานและประสานคำถามตามอำนาจที่ตกลง ผู้บริหารยังต้องให้ข้อมูลและรับผิดชอบคำรับรองของตน

  3. 3. ตรวจสอบภาคสนามและทดสอบรายการ

    ขึ้นกับหน่วยงานประเมินตามเอกสารและแผนที่ตกลง

    ช่วงนี้จะมีคำถามเชิงลึกเรื่องการรับรู้รายได้และการตัดยอดปลายปี ซึ่งเราตอบด้วยกระดาษกระทบยอดที่ทำไว้ล่วงหน้าแล้ว

  4. 4. สรุปประเด็นและปรับปรุงรายการ

    ทีมเราดำเนินการประเมินตามเอกสารและแผนที่ตกลง

    ตรวจเหตุผลทางบัญชีกับผลภาษีแยกกัน ไม่ปฏิเสธรายการปรับปรุงที่ถูกต้องเพียงเพื่อหลีกเลี่ยงภาษี

  5. 5. ออกรายงานผู้สอบบัญชีและนำส่งหน่วยงาน

    ทีมเราดำเนินการตรวจตามประเภทกิจการและวันครบกำหนดจริง

    เมื่อผู้สอบบัญชีลงนามแล้ว รายงานจะถูกใช้เป็นเอกสารตั้งต้นทั้งการนำส่งทะเบียนธุรกิจและการยื่นแบบแสดงรายการภาษีเงินได้นิติบุคคลประจำปี

ระยะเวลาข้างต้นเป็นค่าประมาณ ขึ้นกับความครบของเอกสารและคิวหน่วยงาน วันส่งมอบจริงยืนยันเป็นลายลักษณ์อักษรก่อนเริ่มงาน

ข้อควรระวัง

ความผิดพลาดที่เราเห็นบ่อย และวิธีเลี่ยง

เลือกผู้สอบบัญชีที่ค่าธรรมเนียมต่ำมากแต่ออกรายงานล่าช้า ทำให้ยื่นงบไม่ทัน

เราประสานตารางงานกับผู้สอบบัญชีตั้งแต่ต้นปี และกำหนดวันส่งมอบไว้เป็นลายลักษณ์อักษร

ขาดหลักฐานสินค้าคงเหลือ อาจกระทบความเห็นตามสาระสำคัญและหลักฐานทดแทน

เราวางแผนวันนับและจัดทำเอกสารการนับให้เป็นหลักฐานที่ใช้ได้

รายการกับบริษัทในเครือไม่มีสัญญาและราคาไม่อ้างอิงตลาด

รวบรวมสัญญาและหลักฐานราคาเท่าที่มีจริง หากทำคำอธิบายภายหลังให้ลงวันจัดทำจริง ไม่สร้างหรือย้อนวันที่หลักฐานธุรกรรม

รับรู้รายได้ก่อนส่งมอบงาน ทำให้ต้องปรับปรุงย้อนหลังและกำไรผันผวน

เรากำหนดนโยบายรับรู้รายได้ให้ตรงกับเงื่อนไขในสัญญาตั้งแต่ต้นปี

ยอดเงินสดย่อยและเงินยืมพนักงานค้างนานโดยไม่มีเอกสาร

เรากำหนดรอบเคลียร์และแบบฟอร์มยืมคืนที่ตรวจสอบย้อนหลังได้

เปรียบเทียบ

ทำเองกับให้ทีมเราดูแล ต่างกันอย่างไร

ประเด็นทำเองให้ทีมเราดูแล
จำนวนคำถามที่ผู้สอบบัญชีต้องถามกลับมักมีหลายรอบและยืดเวลาออกไปเป็นเดือนลดลงมากเพราะจัดชุดเอกสารตามหัวข้อความเสี่ยงไว้ก่อน
ผลของรายการปรับปรุงต่อภาษีปรับตามที่ผู้สอบบัญชีเสนอโดยไม่ประเมินผลภาษีประเมินภาษีก่อนตกลงทุกรายการ
ความเห็นในรายงานผู้สอบบัญชีเสี่ยงถูกระบุข้อจำกัดจากเอกสารไม่ครบเตรียมหลักฐานตามที่ขอ ความเห็นเป็นดุลพินิจผู้สอบบัญชีตามมาตรฐาน ไม่ใช่ผลที่ตกลงล่วงหน้า
การใช้งบที่ตรวจสอบแล้วต่อยอดจบที่การยื่นตามหน้าที่ตรวจงวด รูปแบบและเอกสารเพิ่มเติมที่ผู้รับกำหนด ไม่รับประกันสินเชื่อ ใบอนุญาต หรือวีซ่า

เราไม่ได้แค่รับทำ เรานั่งเป็นที่ปรึกษาให้ด้วย

  • เราประสานข้อมูลระหว่างบริษัทกับผู้สอบบัญชีตามขอบเขต แต่ไม่แทนความรับผิดชอบของผู้บริหารหรือสิทธิผู้สอบบัญชีขอคำชี้แจงโดยตรง
  • ประสบการณ์ยาวนานทำให้เรารู้ล่วงหน้าว่ารายการใดจะกลายเป็นประเด็น และแก้ที่ต้นทางก่อนถึงวันตรวจ
  • เมื่อผลตรวจสอบชี้จุดอ่อนของระบบควบคุมภายใน เราวางแนวทางแก้ให้ใช้ได้จริงกับขนาดธุรกิจของท่าน

FAQ

คำถามที่พบบ่อย

บริษัทจำกัดต้องใช้ผู้สอบบัญชีรับอนุญาต (CPA) ที่ขึ้นทะเบียนกับสภาวิชาชีพบัญชี ห้างหุ้นส่วนจดทะเบียนไทยที่เข้าเงื่อนไขยกเว้น CPA ครบทุกข้อ อาจใช้ TA หรือ CPA ตรวจรับรองเพื่อภาษีตามเกณฑ์กรมสรรพากร ไม่ใช้ TA แทน CPA ในบริษัทจำกัด และ TA ตรวจรับรองงบเลิกกิจการไม่ได้

เริ่ม รับตรวจสอบบัญชี (Audit) โดย CPA รับอนุญาต วันนี้

ติดต่อขอคำปรึกษาผ่าน LINE โทร หรืออีเมล — ประเมินขอบเขตงานและเสนอราคาก่อนเริ่ม

ติดต่อเรา
จ.–ศ. 09:00–18:00ตอบกลับวันทำการ